不動産の買い時はいつ?購入を判断する5つのポイントと失敗しない準備【センチュリー21安藤建設】|センチュリー21安藤建設

「不動産を買うなら、いつが買い時なのか」という疑問は、住宅購入を検討する方にとって避けて通れないテーマです。結論からお伝えすると、不動産の買い時は「市場全体の底値を当てること」ではなく、自分たちの資金計画・住まい方・物件条件がそろったタイミングを見つけることです。
住宅ローンの金利、物件価格、収入や家族構成の変化、住み替えの必要性などは、人によって状況が異なります。そのため、「金利が下がるまで待つ」「価格が下がるまで待つ」と一概に言えるものではありません。大切なのは、将来の返済負担や生活設計まで見据えて、購入判断に必要な情報をそろえることです。
このコラムでは、不動産の買い時を見極めるための考え方と、購入前に確認しておきたいポイントを、初めての方にもわかりやすく解説します。
不動産の買い時は「市場の底値」を狙うことではない
不動産購入を検討するとき、多くの方が気にするのが「今は買い時なのか」という点です。確かに、金利や物件価格の動向は重要です。しかし、不動産は株式などと違い、同じ条件の物件が毎日大量に売買されるわけではありません。
立地、築年数、間取り、土地の形状、日当たり、周辺環境、管理状況など、物件ごとの条件は大きく異なります。仮に市場全体では価格が上昇傾向であっても、自分が求める条件に合う物件が現れたなら、それはその方にとっての「買い時」になり得ます。
逆に、金利が低い時期であっても、無理な借入で購入すれば、将来の生活に余裕がなくなる可能性があります。不動産購入で最も避けたいのは、「買い時だから」という理由だけで、返済計画や住み替えの可能性を十分に検討しないまま契約することです。
たとえば、年収に対して返済負担が大きすぎる物件を購入した場合、当初は問題なくても、転職、出産、教育費の増加、親族の介護などの変化が起きたときに家計が苦しくなることがあります。不動産の買い時とは、「安く買える時期」だけでなく、「長く安心して住み続けられる時期」です。
買い時を見極める5つのポイント
1. 住宅ローンの返済負担が生活に無理がないか
不動産購入で最初に確認すべきなのは、住宅ローンの返済負担です。金利の低さや借入可能額だけで判断せず、毎月の返済額、管理費や修繕積立金、固定資産税、火災保険料、維持費まで含めて考えてください。
一般的には、住宅ローン返済額が手取り収入に占める割合を抑え、急な支出にも対応できる貯蓄を確保しておくことが望ましいとされます。ただし、適切な割合は家族構成や収入の安定性、将来の支出予定によって変わります。
たとえば、子どもの教育費が増える時期が近いご家庭では、毎月の返済額を抑えめにしておくと安心です。逆に、収入が安定していて教育費などの大きな支出が見込めない時期であれば、少し余裕を持った返済計画を立てる余地もあります。
住宅ローンには変動金利型と固定金利型があります。変動金利型は市場金利の動向によって返済額が変わる可能性があり、固定金利型は一定期間または全期間にわたって金利を固定できるタイプです。どちらが有利かは一概には言えず、金利水準だけでなく、返済期間、繰上返済の予定、家計の安定性によって判断する必要があります。
住宅ローンの金利は金融機関や商品、時期によって変動します。たとえば、2026年11月時点のフラット35の借入金利は、融資率9割以下の場合、最も多い金利が年3.810%と公表されています。金利は今後も変わる可能性があるため、最新の条件は金融機関へ直接確認することをおすすめします。
2. 物件価格だけでなく「総額」で判断する
不動産の価格を見るとき、物件価格だけに注目しがちです。しかし、実際の購入では、物件価格以外にもさまざまな費用が発生します。
中古住宅であれば、内装や設備のリフォーム費用、耐震補強や給排水設備の更新費用などを確認する必要があります。マンションであれば、管理費や修繕積立金のほか、大規模修繕工事の予定や積立金の充足状況も重要です。新築住宅でも、外構、家具、カーテン、家電、引っ越し費用など、住み始めるまでに必要な費用を忘れないようにしましょう。
また、購入後には固定資産税・都市計画税、火災保険、メンテナンス費用などが続きます。購入時の資金だけでなく、購入後10年、20年を想定した資金計画を立てることが大切です。
たとえば、物件価格が少し安くても、リフォーム費用や修繕積立金の不足分が大きい場合は、結果的に総負担が高くなることがあります。反対に、物件価格がやや高くても、設備や耐震性、管理状態が良好で、修繕負担が少ない物件なら、長期的には満足度が高いケースもあります。
3. ライフプランと住み替えの時期を考える
不動産は、一度購入すると簡単に買い替えられるものではありません。購入を検討するときは、今後5年、10年、20年のライフプランをできるだけ具体的に考えておきましょう。
結婚、出産、子どもの進学、転勤、介護、退職後の住まい方など、家族の変化によって必要な間取りや立地は変わります。たとえば、子育て世帯であれば、学校や保育園へのアクセス、公園や買い物施設の利便性、将来的な部屋数などが重要になります。
一方、単身の方や夫婦二人であれば、通勤のしやすさや将来的なメンテナンスのしやすさを重視する場合もあるでしょう。高齢期を見据えるなら、階段の負担、バリアフリーのしやすさ、医療機関や公共交通機関へのアクセスも確認したいポイントです。
住み替えの可能性が高いなら、売却しやすい立地や間取り、管理状態の良い物件を選ぶことも大切です。不動産は住まいであると同時に、将来の資産としての側面もあります。購入時点から「いつ、どのような理由で売却する可能性があるか」を少し考えておくと、物件選びの判断がしやすくなります。
4. エリアの将来性と生活利便性を確認する
不動産の価値を考えるうえで、立地は非常に重要です。駅からの距離、商業施設、学校、病院、公園、公共交通機関、道路アクセスなどの生活利便性は、住み心地だけでなく、将来的な売却やすさにも影響します。
また、エリアの人口動向、再開発の計画、交通インフラの整備状況、商業施設や医療機関の充実度なども確認するとよいでしょう。ただし、再開発や新駅の計画は、実現時期や内容が変わる場合があります。計画段階の情報だけで判断せず、自治体の公表資料や現地の状況を確認することが大切です。
現地調査では、平日の昼と夜、休日など、異なる時間帯に足を運ぶことをおすすめします。通勤時間帯の混雑、騒音、日当たり、近隣の雰囲気、買い物のしやすさなどは、実際に現地へ行ってみなければわからないことも多くあります。
たとえば、駅から近い物件は利便性が高い一方で、道路や鉄道の騒音が気になる場合があります。反対に、静かな住宅街は住環境が良い一方で、駅や商業施設までの距離を考慮する必要があります。ご自身の生活スタイルに合わせて、メリットとデメリットを比較することが重要です。
5. 物件の状態と将来の維持費を確認する
中古住宅や中古マンションを購入する場合、見た目のきれいさだけで判断しないことが大切です。内覧時には、水回り、床や壁の傷み、窓やサッシの状態、給排水管、電気設備、外装や屋根の状態などを確認しましょう。
マンションでは、修繕積立金の残高、大規模修繕の実施履歴と今後の予定、管理組合の運営状況、耐震基準、共用部分の状態なども重要です。これらは、購入後の負担や住み心地に大きく影響します。
新築住宅でも、地盤、断熱性能、耐震性、設備の仕様、アフターサービス、保証内容などを確認しましょう。新築だから安心というわけではなく、長く住み続けるためには、建物の性能と将来のメンテナンス計画を理解しておくことが大切です。
物件の状態に不安がある場合は、ホームインスペクション(住宅診断)を活用する方法もあります。専門家による調査を受けることで、目に見えない劣化や不具合を把握しやすくなります。調査費用はかかりますが、購入後の大きな修繕費用を避けるための判断材料として有効な場合があります。
金利が上がる・下がる時期、どちらが買い時?
「金利が低いうちに買うべきか」という質問はよくあります。確かに、金利が低い時期は、同じ借入額でも返済額を抑えやすく、購入しやすい環境になり得ます。しかし、金利だけを見て購入時期を決めるのはおすすめできません。
住宅ローンの変動金利は、返済期間中に見直される仕組みです。そのため、当初の金利が低くても、将来の金利上昇によって返済額が増える可能性があります。一方、固定金利は一定期間または全期間にわたって金利を固定できるため、将来の返済額を見通しやすくなりますが、変動金利よりも当初の金利が高い傾向があります。
たとえば、変動金利で借り入れる場合、金利が上昇すると毎月の返済額が増える可能性があります。住宅金融支援機構の資料では、金利が当初5年間で1%上昇した場合、月の返済額が約2万円増えるケースが示されています。金利上昇の影響は、借入額や返済期間によって変わりますが、長期の返済計画では無視できない要素です。
金利が下がるのを待つあまり、希望する物件を逃してしまうこともあります。逆に、金利が上がる前に急いで購入し、資金計画や物件条件を十分に確認しないまま契約してしまうことも避けたいところです。
大切なのは、「今の金利が高いか低いか」だけで判断せず、金利が変動しても返済を続けられるかを確認することです。余裕資金の確保、繰上返済の可能性、固定期間の選択、借り換えの可能性などを含めて、複数のシミュレーションを行いましょう。
物件価格が下がるのを待つべきか
「もう少し価格が下がるのを待ちたい」と考える方も多いでしょう。不動産価格は、経済情勢、金利、人口動態、地域の需給、物件の人気度などによって変動します。そのため、今後の価格動向を正確に予測することは難しく、誰にとっても確実な「底値」を見つけることは困難です。
特に、希望するエリアや条件が明確な場合は、価格の下落を待つよりも、条件に合う物件が現れたときに判断できる準備をしておくことが重要です。希望する間取り、予算、立地、築年数などの条件が重なる物件は、必ずしも頻繁に現れるわけではありません。
たとえば、駅近で日当たりが良く、子育てに適した間取りの物件は人気が高く、早期に売れることがあります。価格の下落を待つ間に、条件の良い物件が売り切れてしまう可能性もあります。
一方で、焦って購入する必要もありません。資金計画が整っておらず、返済負担が大きすぎる場合は、購入時期を少し先にして貯蓄や頭金を増やすほうがよい場合もあります。不動産購入は、「今すぐ買うこと」が正解ではなく、「購入しても生活に無理がないこと」が重要です。
買い時を見つけるために準備しておきたいこと
資金計画を先に固める
不動産購入を検討し始めたら、まず自己資金、毎月の返済可能額、諸費用、購入後の貯蓄目標などを整理しましょう。頭金をどの程度用意するか、諸費用をいくら見込むか、購入後にどの程度の貯蓄を残すかを決めておくと、物件探しの幅が明確になります。
住宅ローンの事前審査も、早めに準備しておくと安心です。事前審査は本審査の前に、概ねの借入可能性を確認するためのものです。ただし、事前審査の結果は本審査や最終的な融資条件を保証するものではないため、最終判断前には必ず金融機関へ確認してください。
希望条件の優先順位を決める
物件探しでは、すべての条件を満たす物件に出会えるとは限りません。立地、予算、間取り、築年数、日当たり、駅からの距離、収納、駐車場、学校区など、希望条件を書き出し、優先順位をつけておきましょう。
たとえば、「駅から徒歩10分以内」「3LDK以上」「予算〇〇円以内」「子どもが通える学校区」など、譲れない条件と、あれば望ましい条件を分けると、物件探しがスムーズになります。条件が多すぎると、比較検討が難しくなり、判断に時間がかかることもあります。
市場情報を継続的にチェックする
不動産ポータルサイトで、希望エリアの物件価格、成約事例、公開期間、値下がり物件の動向などを定期的に確認することも有効です。ただし、掲載価格は売出価格であり、実際の成約価格とは異なる場合があります。
成約事例や地域の相場を確認するときは、同じような立地、築年数、間取り、専有面積の物件を比較することが大切です。また、不動産会社から地域の市況や物件ごとの特徴を聞くことで、数字だけではわからない情報を得られます。
信頼できる不動産会社と相談する
不動産購入は、物件探しから資金計画、内覧、契約、融資、引き渡しまで、多くのステップがあります。初めての方にとっては、どの情報をどこまで確認すればよいのか分からないことも多いでしょう。
そのようなときは、地域の市場状況や物件の特徴、資金計画、契約や融資の流れまで、丁寧に説明してくれる不動産会社を選ぶことが大切です。不動産会社は、物件探しのサポートだけでなく、購入後の住まい方や将来の売却を見据えたアドバイスも行います。
買い時の判断に迷ったときの考え方
「今が買い時かどうか」に迷ったときは、次の3つの質問を自分に向けてみてください。
- 今後5年から10年、このエリアで生活し続けたいと思えるか。
- 金利や物件価格が変動しても、返済と生活費を維持できるか。
- 希望する条件に合う物件が見つかったとき、すぐに判断できる準備ができているか。
この3つに答えられるなら、市場の動向を待つよりも、物件ごとの条件と資金計画を丁寧に確認しながら、購入を前進させるタイミングといえます。逆に、返済負担が大きすぎる、住み替えの可能性が高い、物件の状態に不安があるといった場合は、無理に購入を急ぐ必要はありません。
たとえば、「金利が上がる前に買いたい」という気持ちは理解できますが、返済負担が大きすぎる物件を選んでしまうと、金利上昇時の対応が難しくなることがあります。一方で、頭金を増やし、返済負担を抑えたうえで購入すれば、金利変動や将来のライフイベントにも対応しやすくなります。
不動産の買い時は、市場の動きだけで決まるものではありません。ご自身の生活設計と物件条件がそろったときこそ、最も良い買い時になり得ます。
まとめ:買い時は「準備が整ったとき」
不動産の買い時を見極めるためには、金利や物件価格の動向だけでなく、返済負担、総額、ライフプラン、立地、物件の状態を総合的に確認することが大切です。特に、住宅ローンの返済計画と購入後の資金計画は、購入後の生活満足度を大きく左右します。
「今が買い時かどうか」を判断するためには、まずご自身の希望条件と資金計画を明確にし、希望エリアの相場や物件情報を継続的にチェックすることをおすすめします。そして、条件に合う物件が現れたときに、迷わず判断できる準備をしておくことが、後悔しない不動産購入への近道です。
センチュリー21安藤建設では、初めて不動産購入を検討される方から、住み替えや資産形成を目的とした購入をご検討の方まで、物件探しから資金計画、契約、引き渡しまで丁寧にサポートいたします。地域の市場状況や物件ごとの特徴を踏まえ、お客様のライフプランに合った住まい選びを一緒に進めます。不動産購入をお考えの際は、ぜひセンチュリー21安藤建設までお気軽にご相談ください。
本コラムは2026年11月19日時点の情報をもとに作成しています。金利、税制、市場動向、物件情報などは変更される場合があります。掲載内容と実際の情報が異なる場合は、お手数ですがセンチュリー21安藤建設までご連絡ください。
当社のオススメ物件特集
その他、数多くの物件を取り揃えており条件に合った物件をご紹介可能ですので、不動産購入は安藤建設にお任せください!
月々返済額から検索
※上記ローン返済額別物件特集(月々の支払)につきましてはあくまで目安となり、銀行審査で個人情報等により異なるケースもございます。
店舗案内
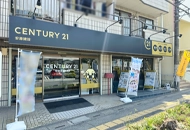
センチュリー21 安藤建設
〒350-1306
埼玉県狭山市富士見1丁目11番地1富士見ビル1F
TEL :0120-05-3811
FAX :04-2956-2771
営業時間 : 9:00~18:00
定休日 :水曜日、夏季・年末年始