新築戸建ての固定資産税はいくら?いつからかかる?軽減措置や計算方法を解説|センチュリー21安藤建設

新築戸建てを購入するとき、多くの方が気になるのが「固定資産税はいくらかかるのか」「いつから支払うのか」「減税や軽減措置は利用できるのか」という点です。
結論からお伝えすると、新築戸建ての固定資産税は、土地と建物それぞれの評価額をもとに計算され、原則として購入・完成の翌年度から課税されます。一定の条件を満たす新築住宅は、建物部分の固定資産税が一定期間、2分の1に減額される制度があります。また、住宅が建っている土地には、住宅用地としての軽減措置が適用されます。
ただし、実際の税額は土地の広さや場所、建物の構造・床面積、評価額などによって異なります。購入前から固定資産税を含めた年間の維持費を確認しておくことが、無理のない資金計画につながります。
新築戸建ての固定資産税とは
固定資産税は、土地や建物などの固定資産を所有している方に対して、市区町村が課税する地方税です。毎年1月1日を基準日とし、その時点で固定資産課税台帳に所有者として登録されている方が納税義務者となります。
新築戸建てを購入した場合は、主に次の2つについて固定資産税がかかります。
- 戸建て住宅が建っている土地
- 新築された住宅の建物
固定資産税の標準税率は、課税標準額に対して1.4%です。ただし、実際の税率や都市計画税の有無は自治体によって異なる場合があります。市街化区域にある土地や建物には、固定資産税とあわせて都市計画税が課税されることもあります。
ここで注意したいのは、固定資産税が購入価格にそのまま税率をかけて計算されるわけではないということです。税額は、自治体が評価した「固定資産税評価額」や、制度上の軽減後の課税標準額をもとに算出されます。
いつから固定資産税がかかる?
新築戸建ての建物にかかる固定資産税は、原則として建物が完成した翌年度から課税されます。固定資産税は毎年1月1日現在の状態を基準に課税されるためです。
たとえば、2026年10月に新築戸建てが完成した場合、2027年1月1日時点では建物が存在しているため、原則として2027年度分から建物の固定資産税が課税されます。一方、2027年1月2日以降に完成した場合は、通常、建物については2028年度から課税されます。
ただし、土地については建物の完成前から所有していれば、土地の固定資産税が課税されることがあります。土地を先に購入して注文住宅を建てる場合には、建築中の期間に土地の税金をどのように扱うか確認しておくと安心です。
なお、固定資産税は「完成日から1年分」「購入日から1年分」という期間計算ではありません。毎年1月1日時点の所有者に対して、その年度分が課税される仕組みです。売買契約時には、引渡し日を基準に固定資産税や都市計画税を日割り精算することがありますが、これは売主と買主の間で行う精算であり、自治体が行う課税の仕組みとは別のものです。
固定資産税の計算方法
固定資産税は、一般的に次のような計算式で求められます。
固定資産税額 = 課税標準額 × 1.4%
土地と建物では、課税標準額の考え方や軽減措置が異なります。そのため、土地と建物を分けて考えることが大切です。
土地の固定資産税
住宅が建っている土地には、住宅用地の特例が適用されます。住宅1戸につき200平方メートル以下の部分は「小規模住宅用地」とされ、固定資産税の課税標準額が価格の6分の1に軽減されます。200平方メートルを超える部分については、一般住宅用地として課税標準額が価格の3分の1になります。
たとえば、土地の面積が180平方メートルであれば、原則として土地全体が小規模住宅用地の対象になります。土地が250平方メートルの場合は、200平方メートルまでの部分と、残りの50平方メートルで適用される特例が分かれます。
この制度により、住宅が建っている土地は、住宅が建っていない更地と比べて固定資産税の負担が抑えられることがあります。ただし、土地の評価額や自治体の税率、都市計画税の有無によって実際の税額は変わります。
建物の固定資産税
建物については、構造や床面積、使用されている資材、設備などをもとに自治体が評価額を算定します。一般的には、同じ延床面積の住宅であっても、建物の構造や設備仕様によって評価額が異なる場合があります。
新築戸建ての場合、建物の固定資産税には新築住宅に対する減額措置が適用されることがあります。一定の要件を満たす場合、住宅部分の床面積120平方メートル相当分までについて、固定資産税額の2分の1が減額されます。
一般的な戸建て住宅では、原則として新築後3年度分が減額期間です。3階建て以上の中高層耐火住宅などでは、減額期間が5年度分となる場合があります。対象となる住宅の床面積や適用条件については、制度の適用時期や自治体の案内によって異なるため、購入時点で確認する必要があります。
新築住宅の軽減措置
新築戸建てを購入する際には、固定資産税の軽減措置を確認しておきましょう。代表的なものは、土地に対する住宅用地の特例と、建物に対する新築住宅の減額措置です。
建物は一定期間、2分の1に減額
一定の要件を満たす新築住宅は、住宅部分の床面積120平方メートル相当分まで、固定資産税が2分の1に減額されます。戸建て住宅の場合、一般住宅は新築後3年度分が基本です。
この制度は、建物全体の固定資産税が無条件に半額になる制度ではありません。120平方メートルを超える部分や、店舗・事務所など住宅以外の部分がある場合には、減額の対象範囲が異なります。
たとえば、住宅部分の床面積が120平方メートルの建物で、建物の固定資産税額が年間10万円だった場合、制度適用期間中は単純計算で5万円相当まで減額される可能性があります。ただし、実際には評価額や自治体の算定によって税額が決まるため、これは制度を理解するための目安としてご覧ください。
認定長期優良住宅は期間が延長される場合がある
長期優良住宅の認定を受けた新築住宅は、一般住宅よりも固定資産税の減額期間が長くなる場合があります。戸建ての認定長期優良住宅では、固定資産税の2分の1減額が新築後5年度分となる制度があります。
ただし、長期優良住宅として認定を受けるには、耐震性や劣化対策、省エネルギー性、維持保全計画などについて一定の基準を満たす必要があります。住宅性能が高い一方で、申請費用や建築費用、維持管理の手間が必要になる場合もあります。
「税金が安くなるから長期優良住宅にする」という判断だけではなく、断熱性や耐震性、将来のメンテナンス費用などを含めて、家族に合った住宅かどうかを考えることが大切です。
土地の住宅用地特例
土地については、住宅1戸につき200平方メートル以下の部分が小規模住宅用地となり、固定資産税の課税標準額が価格の6分の1に軽減されます。200平方メートルを超える部分は、価格の3分の1が課税標準額となります。
ただし、土地の上に建物があれば必ず同じ特例が適用されるとは限りません。住宅の利用状況や建物の種類、敷地の扱いなどによって確認が必要です。また、住宅を取り壊して更地にした場合には、原則として住宅用地の特例が適用されなくなり、翌年度以降の税額が大きく変わる可能性があります。
4年目に税額が上がる理由
新築戸建ての固定資産税について、「4年目から急に高くなった」と感じる方は少なくありません。これは、新築住宅に対する建物の減額措置が、一般的な戸建て住宅では3年度分で終了するためです。
たとえば、1年目から3年目まで建物の固定資産税が2分の1に減額されていた場合、4年目にはその減額がなくなり、通常の税額に戻ります。税率が急に引き上げられたというよりも、それまで適用されていた軽減措置が終了したと考えると分かりやすいでしょう。
一方で、建物の評価額は年数の経過によって下がることがあります。そのため、減額措置終了後の税額が必ずしも新築時の本来税額と同じになるとは限りません。土地の評価額が変動することもあるため、最終的な税額は毎年届く納税通知書で確認することになります。
購入時の資金計画では、最初の数年間の税額だけでなく、軽減措置終了後の税額も想定しておくことが重要です。住宅ローンの返済額に加えて、固定資産税や都市計画税、火災保険、修繕費などを含めた住居費全体で考えると、将来の家計をイメージしやすくなります。
固定資産税評価額はどう決まる?
固定資産税評価額は、土地や建物の状況を自治体が確認し、一定の基準に基づいて算定します。購入価格と固定資産税評価額は同じではありません。
土地については、場所や形状、道路との接し方、面積、利用状況などが評価に影響します。同じ地域にある土地でも、整形地か不整形地か、前面道路の幅員や接道状況などによって評価が異なることがあります。
建物については、床面積、構造、屋根や外壁、内装、キッチン・浴室・給湯設備などの内容をもとに評価されます。高価な設備を採用したからといって、購入金額と同じ割合で固定資産税が増えるわけではありませんが、建物の仕様によって評価額に差が生じる場合があります。
新築後は、自治体の担当者が家屋調査を行うことがあります。調査では、間取りや仕上げ、設備などを確認し、固定資産税評価額を算定します。調査の案内が届いた場合は、必要な資料を準備し、内容について不明点があればその場で確認するとよいでしょう。
固定資産税を抑えるための考え方
固定資産税は、購入後に毎年支払う費用です。税額だけを見て住宅を選ぶのではなく、土地と建物のバランスを考えることが大切です。
まず、土地の広さを確認しましょう。住宅用地の特例は、住宅1戸につき200平方メートル以下の部分と、それを超える部分で扱いが異なります。広い土地は庭や駐車場として使いやすい一方、土地の購入費用だけでなく、固定資産税や維持管理費も増える可能性があります。
次に、建物の床面積や仕様を確認します。家族構成に対して必要以上に大きな住宅を選ぶと、購入費用や光熱費、将来の修繕費に加えて、固定資産税にも影響する可能性があります。反対に、税金を抑えることだけを優先して必要な広さや性能を削ると、暮らしにくさにつながる場合があります。
さらに、長期優良住宅や省エネルギー性能の高い住宅については、固定資産税だけでなく、住宅ローンの優遇や補助制度などが利用できる場合があります。ただし、制度には申請期限や適用条件があるため、購入後に確認するのではなく、契約前に対象となるかを確認することが大切です。
固定資産税の軽減措置は、制度によって手続きが必要な場合があります。自治体から案内が届いた場合には、提出期限を過ぎないよう注意しましょう。必要書類や申請先は自治体によって異なるため、購入予定地を管轄する市区町村に確認するのが確実です。
購入前に確認したいポイント
新築戸建ての購入を検討する際は、販売価格や住宅ローンの返済額だけで判断しないことが大切です。次のような項目を、資金計画にあらかじめ入れておきましょう。
- 土地と建物それぞれの固定資産税の目安
- 都市計画税が課税される地域かどうか
- 新築住宅の減額措置が適用されるか
- 減額措置が何年度分適用されるか
- 認定長期優良住宅などの認定を受けているか
- 固定資産税・都市計画税の納付時期と方法
特に重要なのは、軽減措置が終了した後の税額です。販売担当者に「固定資産税はいくらですか」と聞くときは、初年度の目安だけでなく、減額期間終了後の目安も確認すると安心です。
ただし、不動産会社が案内する税額はあくまで試算であり、最終的な税額を決定するものではありません。自治体が算定する評価額や、その後の制度変更によって実際の税額が変わることがあります。
固定資産税に関するよくある質問
新築戸建ては購入した年から固定資産税がかかりますか?
建物については、原則として完成した翌年度から課税されます。毎年1月1日時点で建物が完成しているかどうかが基準となるためです。ただし、土地については購入した時期や1月1日時点の所有状況によって、その年度分が課税されることがあります。
固定資産税は現金で一括払いしなければなりませんか?
多くの自治体では、年4回程度の分割納付に対応しています。納付方法や納期限は自治体によって異なるため、納税通知書で確認してください。口座振替やスマートフォン決済などを利用できる場合もあります。
建物の固定資産税はずっと同じ金額ですか?
同じ金額とは限りません。新築住宅の減額措置が終了することで税額が上がる場合があるほか、建物の経年によって評価額が見直されることもあります。土地についても、評価替えや地価の変動によって税額が変わる場合があります。
住宅ローンを組むと固定資産税もローンに含められますか?
固定資産税は、住宅ローンとは別に毎年支払う税金です。ただし、住宅購入に必要な諸費用や税金の扱いは、金融機関の商品や借入内容によって異なります。住宅ローンの返済額だけでなく、固定資産税などの維持費を含めて借入額を検討することが大切です。
新築戸建ての固定資産税を正確に知るにはどうすればよいですか?
土地と建物の評価額が確定する前は、正確な税額を算出することは難しい場合があります。購入前には、物件所在地の自治体や不動産会社に、周辺の評価状況や販売資料に基づく試算を確認してみましょう。最終的には、自治体から届く納税通知書が正式な確認方法となります。
まとめ
新築戸建ての固定資産税は、土地と建物の評価額をもとに計算され、原則として建物の完成翌年度から課税されます。土地には、200平方メートル以下の部分について課税標準額を6分の1とする住宅用地の特例があり、建物には、一定の要件を満たす場合に固定資産税を2分の1に減額する新築住宅の軽減措置があります。
一般的な戸建て住宅では、建物の減額措置が新築後3年度分となるため、4年目以降に税額が上がることがあります。認定長期優良住宅では、減額期間が延長される場合もありますが、適用条件や申請手続きの確認が必要です。
新築戸建てを購入する際は、現在の返済額だけでなく、固定資産税や都市計画税、保険料、将来の修繕費まで含めて資金計画を立てましょう。センチュリー21安藤建設では、お客様のご希望やご予算をお伺いし、購入後の維持費も考慮した不動産購入のご相談を承っています。物件探しから資金計画、購入に関する各種確認まで、どうぞお気軽にご相談ください。
生成日:2026年10月5日
本コラムは、上記時点の制度・情報をもとに作成しています。税制や自治体の運用、適用条件などにより内容が異なる場合があります。実際の税額や軽減措置の適用については、物件所在地の自治体へご確認ください。情報が異なる場合は、お手数ですがセンチュリー21安藤建設までご連絡ください。
当社のオススメ物件特集
その他、数多くの物件を取り揃えており条件に合った物件をご紹介可能ですので、不動産購入は安藤建設にお任せください!
月々返済額から検索
※上記ローン返済額別物件特集(月々の支払)につきましてはあくまで目安となり、銀行審査で個人情報等により異なるケースもございます。
店舗案内
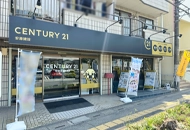
センチュリー21 安藤建設
〒350-1306
埼玉県狭山市富士見1丁目11番地1富士見ビル1F
TEL :0120-05-3811
FAX :04-2956-2771
営業時間 : 9:00~18:00
定休日 :水曜日、夏季・年末年始